
決算と公金支出の制限
印刷のコツ
プリンターでは次の設定がおすすめです。
- 用紙:A4 / 向き:縦
- 拡大縮小:「実際のサイズ」(フィット縮小しない)
- 両面印刷:オン、とじ方は「長辺をとじる」(左綴じ)
- モノクロ印刷OK(強調は色でなく太字なので白黒でも読めます)
決算審査(90条)
決算
定義決算とは、確定的計数書のことです。
一会計年度に生じた国の収入支出が、実際にどうであったかを確定させたものです。
具体例予算と決算は、予定と実績の関係です。
- 予算:これから、これだけ入ってこれだけ使うという、予定の書面です。
- 決算:実際に、これだけ入ってこれだけ使ったと、あとから数字を確定させた書面です。
検査・提出・審査の3段
結論90条1項は、決算をめぐる流れを3段で定めています。
- 検査:会計検査院が、すべて毎年、決算を検査します。
- 提出:内閣が、次の年度に、決算と検査報告の両方を国会に提出します。
- 審査:国会が、決算を審査します。
理由それぞれの段には、次の意味があります。
- 第三者の検査:お金を使った内閣が自分で検査しても、チェックにならないからです。
- すべて毎年:一部の抜き取り検査ではありません。1年でも飛ばせる年があると、その年の使い道が誰の目にも触れないまま確定するからです。
- 両方の提出:決算だけでは内閣の自己申告なので、独立した機関の検査結果と突き合わせる必要があるからです。
注意検査は会計検査院、提出は内閣、審査は国会です。
3つの主体を取り違えないようにします。
- 会計検査院:内閣から独立した第三者です。組織と権限は、法律で定めます(90条2項)。
90条|第七章 財政(83〜91条)1項:国の収入支出の決算は、すべて毎年会計検査院がこれを検査し、内閣は、次の年度に、その検査報告とともに、これを国会に提出しなければならない。2項:会計検査院の組織及び権限は、法律でこれを定める。
決算不承認の効果(予備費と同じ構造)
国会は、内閣が提出した決算を審査します。
では、国会が決算を承認しなかったとき、すでにされた支出はどうなるのでしょうか。
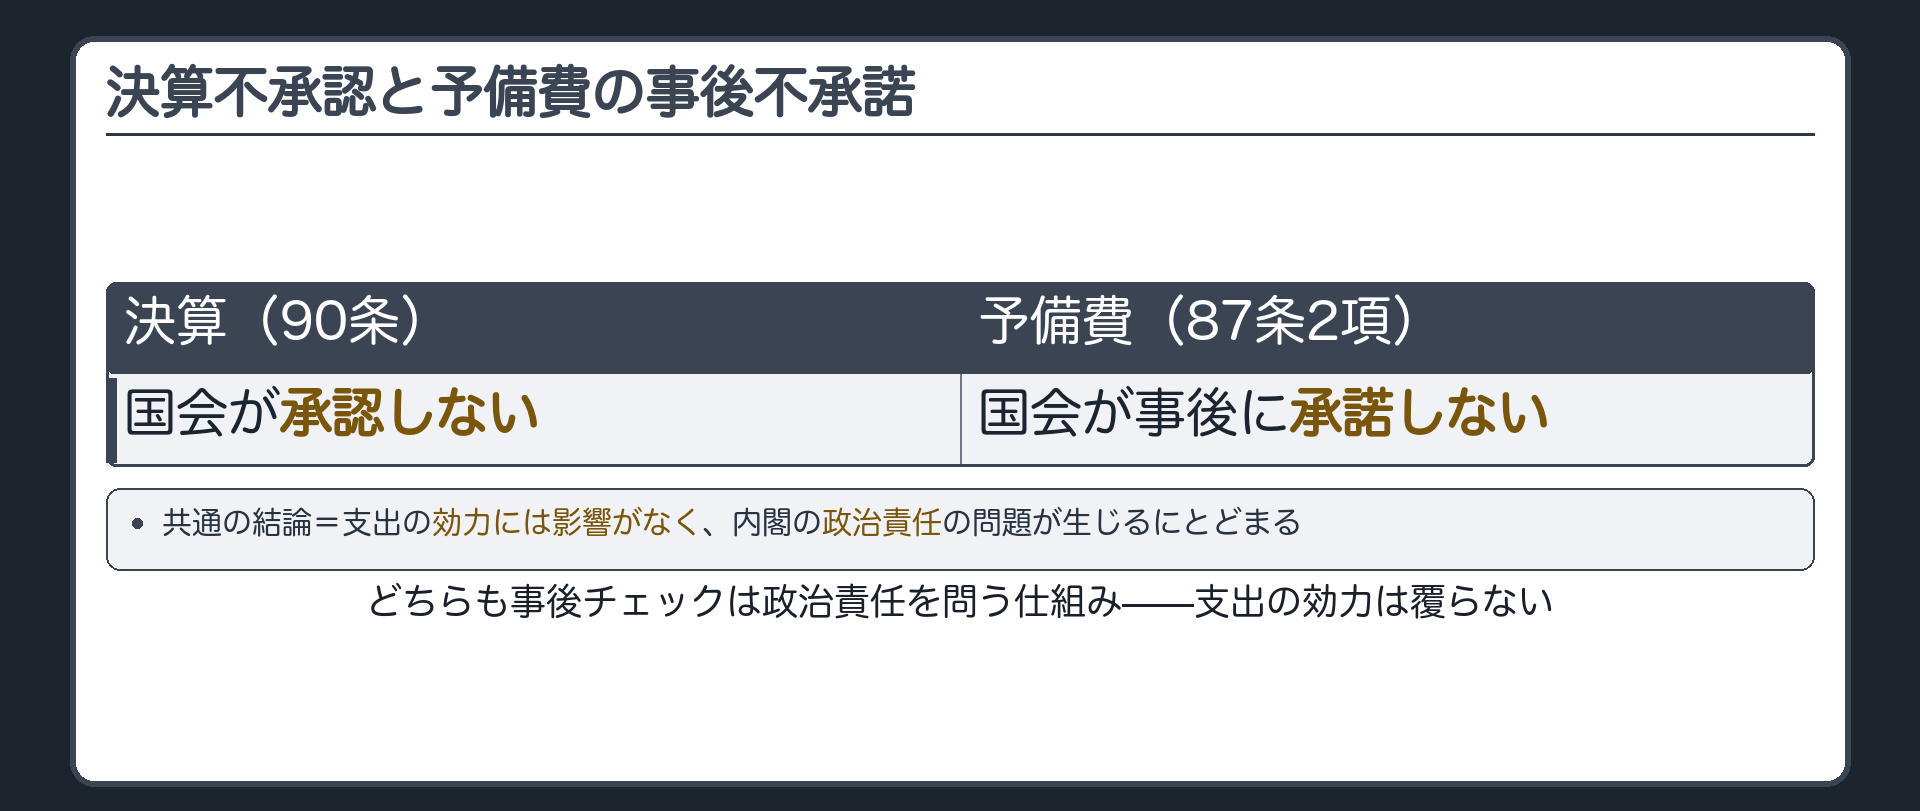
支出の効力
結論決算が承認されなくても、すでにされた支出の効力には影響がなく、内閣の政治責任の問題が生じるにとどまります(通説)。
理由理由は2つです。
- 仕組みの目的:事後のチェックは、内閣の政治責任を追及する仕組みです。支出を遡って無効にする仕組みではありません。
- 法的安定性:否決のたびに支出が無効になると、委託先の業者や補助金を受け取った国民の地位が、いつまでも確定しません。
注意「国会が決算を否決すれば、支出が無効になる」は誤りです。
使ったお金が戻ってくることも、支出が無かったことになることもありません。
予備費の事後不承諾との共通点
結論予備費の支出について、国会の事後の承諾が得られない場合も、同じ結論です。
支出の効力には影響がなく、内閣の政治責任の問題が生じるにとどまります。
条文予備費の支出には、事後に国会の承諾を得なければなりません(87条2項)。
注意決算の不承認と予備費の事後不承諾は、同じ一つの理屈でつながっています。
法的な安定性を保つために効力は覆さず、政治責任だけを問う、という理屈です。
87条|第七章 財政(83〜91条)2項:すべて予備費の支出については、内閣は、事後に国会の承諾を得なければならない。
不承認の意味
結論不承認は無意味ではなく、政治責任という形で効きます。
具体例政治責任は、次の場面で問われます。
- 内閣不信任:決算が認められないほどの問題は、内閣不信任の議論につながります。
- 予算審議:次の年度の予算審議で、厳しく問われる材料になります。
- 選挙:最終的には、選挙を通じて国民が責任を問います。
注意覆らないのは支出の効力で、覆るのは内閣への信頼です。
この2つを分けて押さえます。
財政状況の報告(91条)
決算は、使ったあとのお金を国会が検証する仕組みです。
では、国の財政の状況は、誰に対して報告されるのでしょうか。
報告先(国会及び国民)
結論内閣は、国会だけでなく国民に対しても、財政状況を報告しなければなりません。
条文財政は、国会の議決に基づいて処理します(83条・財政民主主義)。
理由財政民主主義の最終的な受け手は、主権者である国民だからです。
国民が判断するには、判断の材料として財政の状況が届いている必要があります。
91条|第七章 財政(83〜91条)内閣は、国会及び国民に対し、定期に、少くとも毎年一回、国の財政状況について報告しなければならない。
83条|第七章 財政(83〜91条)国の財政を処理する権限は、国会の議決に基いて、これを行使しなければならない。
「少くとも毎年一回」
結論「少くとも毎年一回」は、年に1回は必ず報告するという最低ライン(下限)です。
注意「年に1回でよい」という上限ではありません。
もっと頻繁に報告してもかまいませんが、それより間隔を空けることは許されません。
公金支出の制限(89条前段)
90条・91条は、使ったあとのお金を検証する縛りです。
では、手続が正しくても、そもそもお金を出してはいけない先はあるのでしょうか。
89条の2つの禁止
結論89条には、読点の前と後ろで、2つの禁止が並んでいます。
- 前段:宗教上の組織若しくは団体の使用、便益若しくは維持のための支出の禁止です。
- 後段:公の支配に属しない慈善、教育若しくは博愛の事業に対する支出の禁止です。
89条|第七章 財政(83〜91条)公金その他の公の財産は、宗教上の組織若しくは団体の使用、便益若しくは維持のため、又は公の支配に属しない慈善、教育若しくは博愛の事業に対し、これを支出し、又はその利用に供してはならない。
前段(政教分離の財政面)
結論前段は、政教分離の原則が財政面にあらわれたものです。
理由制度の上で分離を宣言するだけでは、宗教団体にお金が流れ続ける限り、実質的な結びつきは切れません。
そこで、財政の面からお金の流れそのものを断ちます。
これが、分離をいちばん実効的に担保する手段だからです。
89条後段と私立大学への当てはめ
89条後段は、公の支配に属しない教育の事業への支出を禁じています。
では、税金から助成金を受け取る私立大学は、この禁止に触れないのでしょうか。

要件の構造と争点
結論私立大学への助成金で争点になるのは、②公の支配に属しないかだけです。
- ①客体:私立大学は「教育……の事業」にあたり、ほとんど争いがありません。条文の文言がそのまま届くからです。
- ③行為:助成金を支出している以上、争いはありません。
注意89条後段は「支出し、又はその利用に供してはならない」という禁止の条文です。
私立大学は公権力の直接の支配下にないので、素直に読むと、助成金は違憲に見えます。
この条文の読み方と、毎年助成金が出ている現実との落差が、論点を生んでいます。
結論を決める一語
結論私立大学への助成金の合憲性は、「公の支配」という一語で決まります。
- 属していない場合:助成金の支出は89条後段に反し、許されません。
- 属している場合:助成金の支出は許されます。
「公の支配」の意義(自主性確保説と公費濫用防止説)
私学助成の結論は、「公の支配」に属するかで決まります。
では、「公の支配」とは、どの程度の支配を指すのでしょうか。
対立の軸
結論争いの本体は、語の語感ではなく、89条後段の趣旨をどう解するかの1点です。
理由趣旨・意味・当てはめが、一本の鎖でつながっているからです。
- 趣旨が違う:「公の支配」に込める意味が変わります。
- 意味が違う:私立大学への当てはめの結論が変わります。
自主性確保説
結論自主性確保説からは、私学助成は違憲になります。
- 趣旨:89条後段は、公金を受け取る団体の自主性を守るための規定です。
- 「公の支配」:団体が、もはや独自の意思決定をできないほど強く支配されている場合に限られます。
- 当てはめ:私立大学には、そこまでの支配は及んでいないので、公の支配に属していません。
理由お金を出す側は、使い道に口を出したくなるものです。
口を出させない一番確実な方法は、そもそもお金を出さないことです。
だから、公の支配に属さない団体には、あらかじめお金を出すこと自体を禁じている、と読みます。
具体例強い支配の例は、人事権を公権力が持っていることです。
組織のトップを、公権力が選んだり解任したりできるくらいの支配です。
自主性確保説への批判
結論自主性確保説は、公の支配をあまりに厳格に見ることになり、福祉国家の理念(25条以下)とぶつかります。
理由批判の中身は、次の2点です。
- 消極面:強い支配を受け入れない限り、公金による支援を受けられない団体が増えてしまいます。
- 積極面:教育や博愛のように公共性の高い目的を掲げる事業は、むしろ公費の濫用が起きやすい面があります。「良いことをしているのだから、お金をもらって当然だ」という理屈が通りやすいからです。
注意福祉国家の理念とは、国が国民の生存や福祉のために積極的に関わっていくべきだ、という理念です。
25条|第三章 国民の権利及び義務(10〜40条)1項:すべて国民は、健康で文化的な最低限度の生活を営む権利を有する。2項:国は、すべての生活部面について、社会福祉、社会保障及び公衆衛生の向上及び増進に努めなければならない。
公費濫用防止説(通説・実務)
結論公費濫用防止説からは、私学助成は合憲になります。
通説・実務は、この説に立っています。
- 趣旨:89条後段が防ごうとしているのは、公金が濫用されることです。
- 「公の支配」:濫用を防げる程度の関与(監督権)があれば足り、それ以上に強い支配までは求められません。
- 当てはめ:私立大学には、報告を求められ、必要な勧告を受ける程度の監督が及んでいるので、公の支配に属しています。
具体例足りる監督権と、足りない場合は次のとおりです。
- 足りる監督権:業務や会計の状況について報告を求めることや、予算について必要な変更を勧告することです。
- 私立大学に及ぶもの:会計の報告義務や、補助金についての行政指導です。
- 足りない場合:報告も勧告もできず、公の側が中身をまったく確かめられない事業です。
注意公費濫用防止説に立っても、中身を確かめられない事業への支出は、89条後段に反します。
支配の内と外の境目は、濫用を防げる最低ラインです。
人事権のような、組織の中枢を握る支配までは要りません。
2説の対比

結論同じ89条後段・同じ私立大学から、趣旨の読み方ひとつで、違憲と合憲の正反対の結論が出ます。
注意答案では、もう一方の説に応じられるよう、2説とも趣旨から当てはめまで順を追って言えるようにします。