
予算の法的性格と予算修正権
印刷のコツ
プリンターでは次の設定がおすすめです。
- 用紙:A4 / 向き:縦
- 拡大縮小:「実際のサイズ」(フィット縮小しない)
- 両面印刷:オン、とじ方は「長辺をとじる」(左綴じ)
- モノクロ印刷OK(強調は色でなく太字なので白黒でも読めます)
85条(歳出面の具体化)
83条の2つの具体化
結論財政の基本原則である83条は、次の2つの方向に具体化されています。
- 歳入(84条):お金を集める側です。
- 歳出(85条):集めたお金を使う側です。
理由取る側だけを縛っても、使い道がまったく自由なら、国民のコントロールは半分しか効かないからです。
集める側と使う側の両方が国会の議決で縛られて、はじめて財政国会中心主義が完結します。
83条|第七章 財政(83〜91条)国の財政を処理する権限は、国会の議決に基いて、これを行使しなければならない。
84条|第七章 財政(83〜91条)あらたに租税を課し、又は現行の租税を変更するには、法律又は法律の定める条件によることを必要とする。
国費の支出と債務の負担
定義債務を負担するとは、国が、その年度を超えて、将来これだけの金額を支払うと約束する行為です(国庫債務負担行為)。
結論国費を支出するにも、債務を負担するにも、国会の議決が要ります。
実際にお金を支出する場面だけでなく、将来払う約束をする場面にも議決が要るということです。
具体例3年かけて完成させる橋を建設する契約です。
初年度に全額を払いきれないので、「3年間で総額いくら払う」と国が約束しておく必要があります。
この約束そのものにも、国会の議決が要ります。
85条|第七章 財政(83〜91条)国費を支出し、又は国が債務を負担するには、国会の議決に基くことを必要とする。
86条(予算の定義と手続)
85条は、国のお金を使う側を国会の議決で縛っています。
では、使い道を決める文書である予算とは何で、誰が作り、誰が決めるのでしょうか。
予算の定義
定義予算とは、国の財政運営の基準となる準則の一つです。
一会計年度における歳出歳入の予定的見積りを、その内容とするものをいいます。
- 一会計年度:ふつう4月1日から翌年3月31日までの1年間です。
- 予定的見積り:まだ使っていないが、これだけ集めてこれだけ使う予定だという計画です。
- 準則:みんなが従うべき基準、ルールのことです。
注意86条そのものには、予算の定義は書かれていません。
一会計年度が1年であること自体も、憲法に明文は無く、通説としてそう理解されています。
作るのは内閣、決めるのは国会
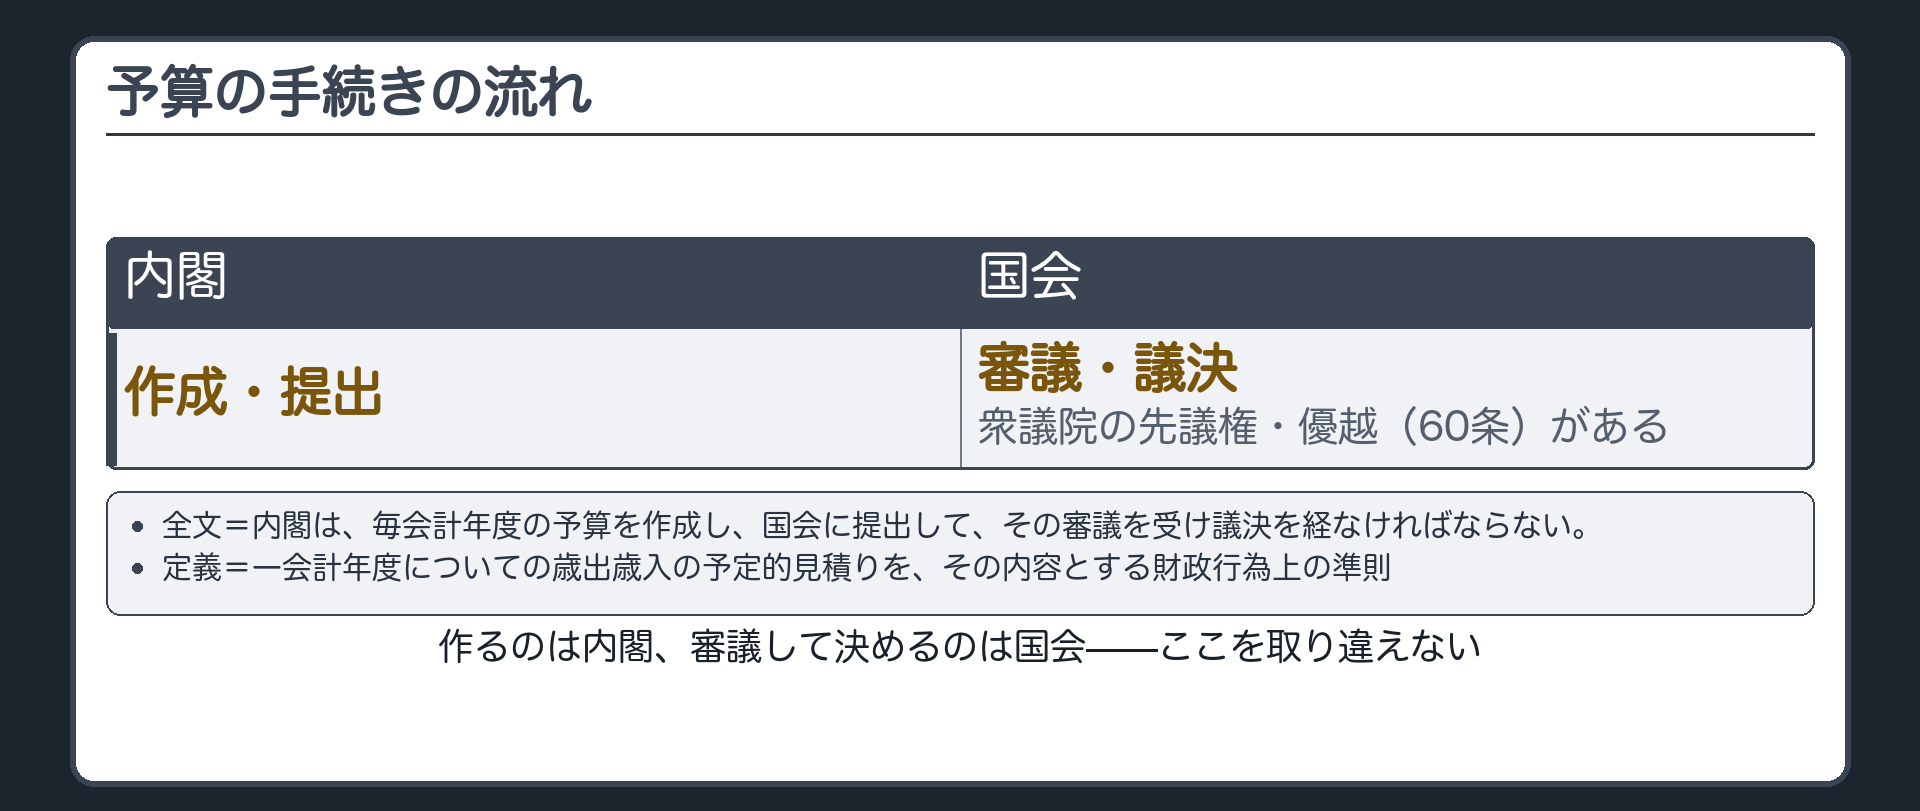
結論作成と提出は内閣の仕事で、審議と議決は国会の仕事です。
注意「国会が予算を作る」は誤りです。
- 衆議院の先議権:予算は、必ず衆議院が先に審議します。
- 衆議院の優越:両院の議決が割れたときは、衆議院の議決が国会の議決になります。
86条|第七章 財政(83〜91条)内閣は、毎会計年度の予算を作成し、国会に提出して、その審議を受け議決を経なければならない。
60条|第四章 国会(41〜64条)1項:予算は、さきに衆議院に提出しなければならない。2項:予算について、参議院で衆議院と異なつた議決をした場合に、法律の定めるところにより、両議院の協議会を開いても意見が一致しないとき、又は参議院が、衆議院の可決した予算を受け取つた後、国会休会中の期間を除いて三十日以内に、議決しないときは、衆議院の議決を国会の議決とする。
予算の法的性格(第1段:拘束力はあるか)
予算は、国会が議決するのに、法律ではありません。
では、法律でない予算に、内閣を縛る力はあるのでしょうか。
2段に分けて考える
結論予算の法的性格は、次の2段に分けて考えます。
- 第1段:予算に、そもそも法的な拘束力があるか。
- 第2段:拘束力があるとして、その形式は何か。
注意1段で済ませると混乱します。
この結論が、予算修正権(第5・6節)と、予算と法律の不一致(第7節)の前提になります。
明治憲法下と日本国憲法下
結論拘束力についての理解は、次のように変わりました。
- 明治憲法下:予算は歳入と歳出をただ見積もった文書で、政府を法的に縛る力は無いという考え方が主流でした(予算行政説)。
- 日本国憲法下:予算は、政府を法的に拘束する力を持つ法規範だと理解されています。
理由それぞれ次の理由によります。
- 明治憲法下:予算は政府の財政計画に対する承認にすぎず、国を法的に縛る規範として作られていませんでした。
- 日本国憲法下:86条は、国会の議決という重い手続を要求しています。単なる行政の内部計画なら、そこまで重い手続は要りません。
予算の法的性格(第2段:法律か独自の法形式か)
予算に拘束力があるという点までは、争いがありません。
では、予算は法律の一種なのでしょうか、それとも法律とは別の形式なのでしょうか。
予算法律説と予算法形式説
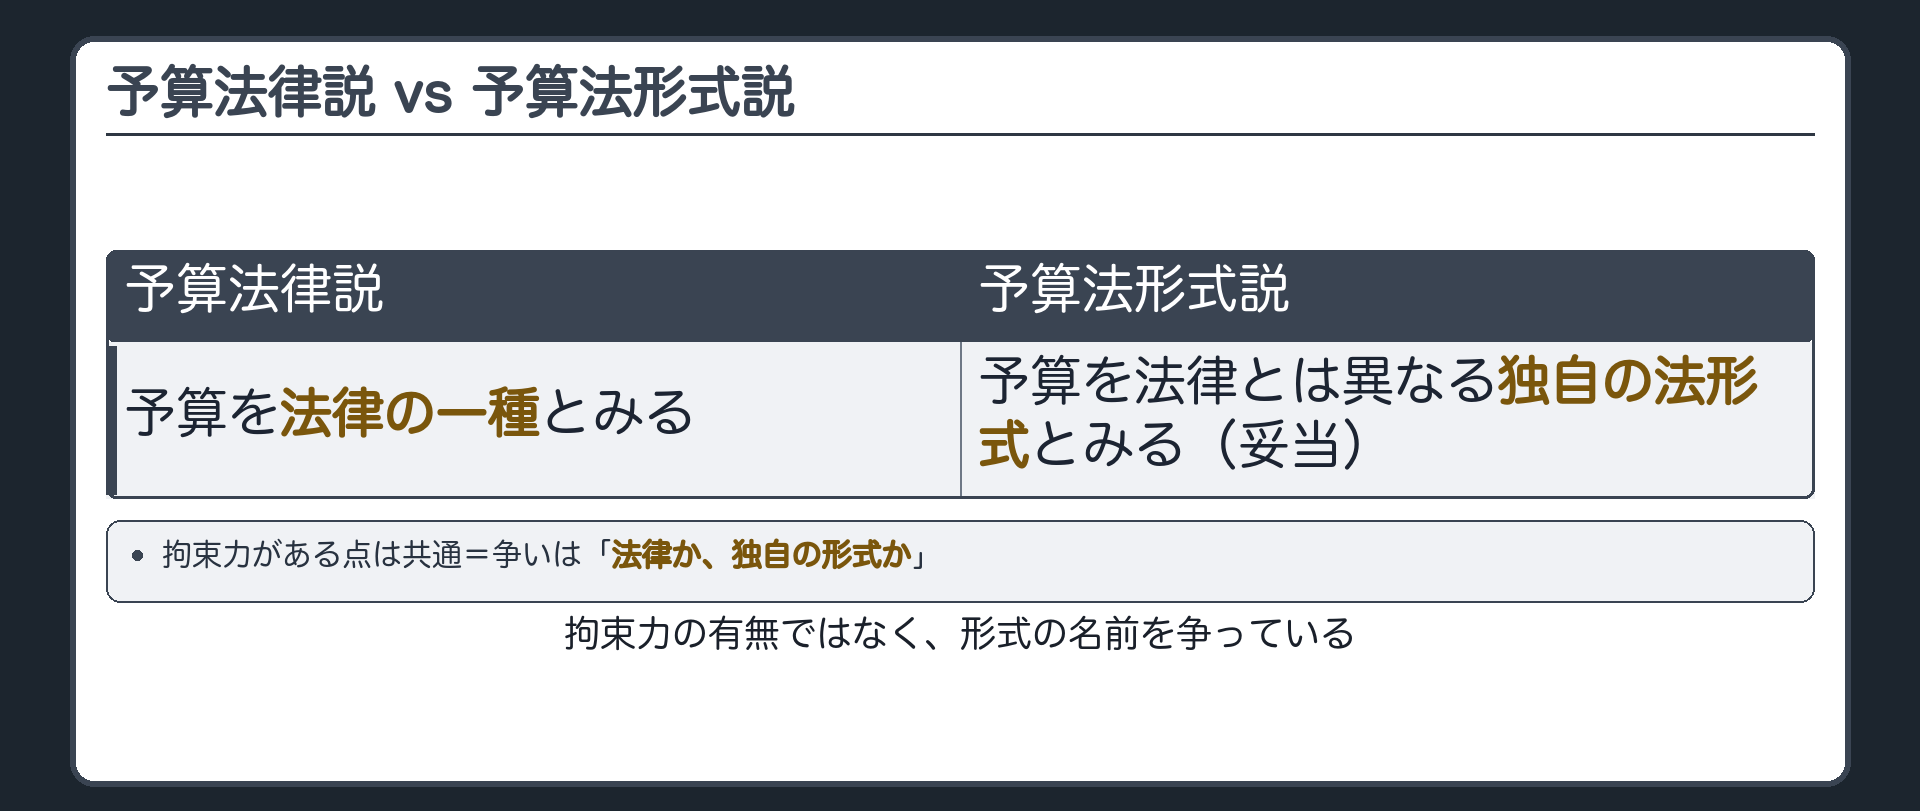
結論予算法形式説が妥当です。
予算は、法律とは異なる、独自の法形式による国法の一つです。
政府に対して法的拘束力を持つ法規範ですが、法律そのものではありません。
注意2つの説は、拘束力の有無を争っているのではありません。
拘束力がある点は同じで、その形式の名前を争っています。
法形式説が妥当な理由(内容面2点・手続面2点)
結論予算は、内容も手続も、法律とは違う設計になっています。
理由内容面の2点は、次のとおりです。
- 名宛人:予算は政府を拘束するだけで、一般国民を拘束しません。法律は国民に義務を課したり権利を制限したりしますが、予算は政府の使い道の予定を定めるだけです。
- 効力の期間:予算の効力は、一会計年度に限られます。法律は改廃されない限り効力を持ち続けますが、予算は最初から今年度だけの時限つきです。
手続面の2点は、次のとおりです。
- 提出権:予算の提出権は、内閣に専属します(73条5号・86条)。法律案は、内閣も国会議員も提出できます。
- 議決の手続:衆議院に先議権があり、衆議院の再議決制が認められていません。
- 法律案の場合:参議院が否決しても、衆議院が3分の2以上の多数で再可決すれば法律になります。
- 予算の場合:両院協議会でも一致しないとき、衆議院の議決がそのまま国会の議決になります。
注意法律という形式でなくても、法規範でありえます。
形式の名前と、縛る力の有無は、別の問題です。
73条(抜粋)|第五章 内閣(65〜75条)内閣は、他の一般行政事務の外、左の事務を行ふ。五 予算を作成して国会に提出すること。
国会の予算修正権(減額修正)
予算は、法律ではない独自の法形式による法規範です。
では、国会は、内閣が出した予算を修正でき、その修正に限界はあるのでしょうか。
減額修正の可否
結論国会は、内閣の作成した予算を減額修正することができ、その修正権に限界はありません。
理由根拠は、次の3本です。
- 明治憲法との違い:明治憲法67条は、政府の同意なく既定の歳出を廃除・削減できないと定めていました。日本国憲法には、これに相当する制限規定がありません。
- 83条の趣旨:国会が多すぎると判断して削ることは、財政国会中心主義による民主的コントロールを働かせているにすぎません。
- 「議決」の文言:条約は「承認」(61条・73条3号ただし書)ですが、予算は「議決」(60条2項・86条)です。
- 承認と議決:承認は可否の判断にとどまります。議決は、より主体的・実質的な決定権を認める強い表現で、修正権まで読み込めます。
具体例内閣の予算案に、ある広報活動の予算として3億円が計上されていたとします。
国会は、1億円で十分と判断すれば、3億円を1億円に減らす修正ができます。
修正に、内閣の同意は要りません。
注意根拠は1本だけで済ませず、3本とも挙げます。
61条|第四章 国会(41〜64条)条約の締結に必要な国会の承認については、前条第二項の規定を準用する。
73条(抜粋)|第五章 内閣(65〜75条)内閣は、他の一般行政事務の外、左の事務を行ふ。三 条約を締結すること。但し、事前に、時宜によつては事後に、国会の承認を経ることを必要とする。
国会の予算修正権(増額修正)
減額修正は、できて、限界もありません。
では、予算を増やす方向の修正も、同じように限界なくできるのでしょうか。
増額修正の可否
結論説によって、次のように分かれます。
- 予算法律説:予算を法律の一種とみるので、増額修正を自由にでき、限界もありません(ただし、この説は妥当ではありません)。
- 予算法形式説:増額修正はできます。ただし、限界があります。
理由財政国会中心主義や「議決」という強い表現に照らせば、増額を求めることも、国会の決定権の範囲内だからです。
注意「法形式説だから増額修正はできない」は誤りです。
増額修正の限界
結論内閣の予算作成・提出権を損なうような、予算の同一性を失わせる大きな増額修正はできません。
政府の見解も、同じ立場です。
理由73条5号は、専門性や技術性が求められる予算づくりを、内閣だけに任せています。
内閣が作った予算の枠組みを壊すほどの増額は、この趣旨を損ないます。
具体例内閣の予算案で、奨学金の予算が10億円だったとします。
- 許される増額:1億円積み増して11億円にする修正です。内閣が作った制度の枠組みの中で、規模を調整しているだけです。
- 許されない増額:一気に50億円に増やし、内閣が想定していなかった新しい奨学金制度をゼロから作る修正です。実質的に、国会が新しい予算を作ったのと同じになります。
減額と増額の非対称の理由

結論減額と増額で扱いが違うのは、次の理由からです。
- 増額:大きすぎる増額を認めると、予算づくりを専門の行政機関である内閣に委ねた狙いそのものを壊します。
- 減額:国会には、そもそも予算そのものを否決する手段があり、否決すれば予算はゼロです。使うお金を減らすことは、財政国会中心主義の趣旨にそのまま合います。
注意減額は国会の本来の権限の範囲内で、増額は内閣の領分に踏み込む話です。
この理由まで言えるようにします。
予算と法律の不一致
予算は、法律とは別の法形式なので、成立までの手続も別々です。
では、片方だけが成立したとき、誰に、何の義務があるのでしょうか。
なぜ食い違うのか
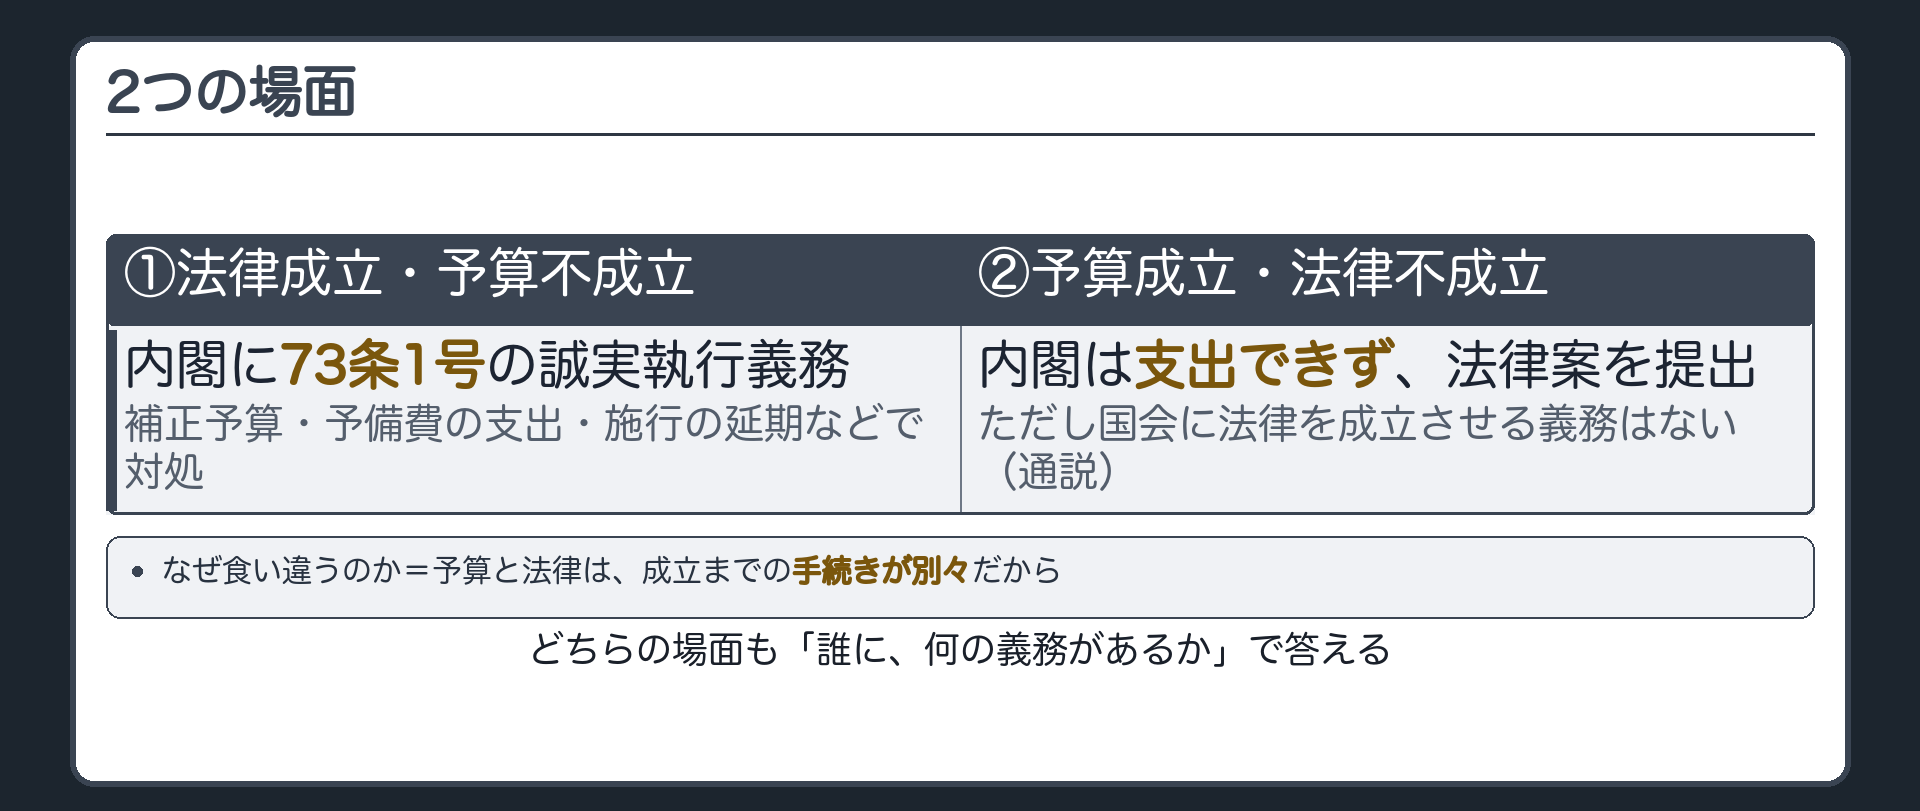
結論予算と法律は、別々の議案として、別々のタイミングで審議・議決されます。
そのため、片方だけ成立して、もう片方が成立しない場面が起こりえます。
具体例次の2つの場面です。
- 法律だけ成立:被災者支援の給付制度を始める法律ができたのに、それを実施する予算が否決される場面です。
- 予算だけ成立:ある事業の予算が先に成立したのに、それを実施するのに必要な法律の改正が、まだ国会を通っていない場面です。
2つの場面の義務
定義補正予算とは、いったん成立した予算を、年度の途中で追加したり変更したりするために、あらためて組む予算です。
国会単独立法の原則とは、法律を作る権限は国会だけが持ち、他の機関の関与なしに国会だけで完結するという原則です。
結論場面ごとに、次のようになります。
- 法律成立・予算不成立:予算が無くても、内閣の誠実執行義務(73条1号)は消えません。補正予算を組む、予備費を支出する、施行の時期を延期するなどして、対処しなければなりません。
- 予算成立・法律不成立:内閣は、法律が無い以上、支出できません。法律案を作成して、国会に提出することになります。
理由国会に法律を成立させる義務が無いのは、国会単独立法の原則の裏返しだからです。
法律を作るかどうかは国会の権限で、内閣から強制することはできません。
注意次の2つが、誤りやすい点です。
- 法律成立・予算不成立:「予算が無いから実行しなくてよい」は誤りです。
- 予算成立・法律不成立:国会に、法律を成立させる義務はありません(通説)。
73条(抜粋)|第五章 内閣(65〜75条)内閣は、他の一般行政事務の外、左の事務を行ふ。一 法律を誠実に執行し、国務を総理すること。
予備費(87条)
予算が足りない場面の対処の一つに、予備費の支出があります。
では、予備費は、誰が設け、誰が使い、誰が確認するのでしょうか。
予備費の3段の役割分担
定義「予見し難い」とは、あらかじめ予算を組む段階では想定できなかった、という意味です。
結論87条は、役割を次の3段に分けています。
- 設ける:予備費を設けるかどうかは、国会の議決で決まります(1項前段)。
- 支出する:いつ、いくら支出するかは、内閣の責任です(1項後段)。
- 承諾する:支出したあと、国会が事後に承諾するかをチェックします(2項)。
具体例予算を組んだあとで大きな地震が起き、急いで被災地に支援物資を届けるお金が必要になった場合です。
87条|第七章 財政(83〜91条)1項:予見し難い予算の不足に充てるため、国会の議決に基いて予備費を設け、内閣の責任でこれを支出することができる。2項:すべて予備費の支出については、内閣は、事後に国会の承諾を得なければならない。
事後承諾が得られなかったとき
結論事後承諾が得られなくても、すでにされた支出の法的効果に影響はありません(通説)。
内閣の政治責任の問題が生じるにとどまります。
理由予備費は、予見できない事態に、即座に対応するための制度だからです。
国会の不承諾で支出がさかのぼって無効になるとすると、緊急の場面で迅速に対応するという制度の意味が失われます。