
財政民主主義と租税法律主義
印刷のコツ
プリンターでは次の設定がおすすめです。
- 用紙:A4 / 向き:縦
- 拡大縮小:「実際のサイズ」(フィット縮小しない)
- 両面印刷:オン、とじ方は「長辺をとじる」(左綴じ)
- モノクロ印刷OK(強調は色でなく太字なので白黒でも読めます)
財政とは何か
財政
定義財政とは、国が仕事を進めるために必要な資金を、工面し、管理し、実際に支出していく一連の働きです。
結論憲法は、財政に一章(第七章)を割いています。
理由国家の活動に要るお金は、結局、国民が負担するからです。
だから財政の運営は、国民の重大な関心事です。
国民自身がきちんと目を光らせる仕組みが要ります。
注意この考え方が、第七章の条文すべての土台になります。
83条(財政民主主義)
財政の運営には、国民が目を光らせる仕組みが要ります。
では、国の財政は、誰が中心になって動かすのでしょうか。
財政民主主義(財政国会中心主義)
定義国の財政を処理する権限は、国会の議決に基づいて行使しなければなりません。
この原則を、財政民主主義、あるいは財政国会中心主義と呼びます。
結論83条は、第七章「財政」の冒頭に置かれた基本原則です。
理由国家の活動に要るお金は、国民が負担するからです。
だから財政も、国民が選んだ国会が握ります。
83条|第七章 財政(83〜91条)国の財政を処理する権限は、国会の議決に基いて、これを行使しなければならない。
30条(納税の義務)との関係
定義30条の納税の義務は、国民が、国に対して負う、税金を払う義務です。
結論30条は国民の側の義務を、83条以下は払わせる国の側の縛りを定めています。
注意30条は「法律の定めるところにより」と書いています。
条文だけでは動かず、法律があってはじめて働きます。
30条|第三章 国民の権利及び義務(10〜40条)国民は、法律の定めるところにより、納税の義務を負ふ。
83条の具体化(歳入と歳出)
83条は、財政を国会の議決で縛る基本原則です。
では、この原則は、具体的にどの条文で形になっているのでしょうか。
2つの方向への具体化
結論83条は抽象的すぎて、そのままでは使えません。
そこで、次の2つの方向に具体化されています。
- 歳入(84条):お金を集める側です。租税法律主義を定めます。
- 歳出(85条):集めたお金を使う側です。国費の支出や国の債務負担に、国会の議決を要求します。
理由「国会の議決に基づいて」というだけでは、何をどう縛るのか分からないからです。
84条|第七章 財政(83〜91条)あらたに租税を課し、又は現行の租税を変更するには、法律又は法律の定める条件によることを必要とする。
85条|第七章 財政(83〜91条)国費を支出し、又は国が債務を負担するには、国会の議決に基くことを必要とする。
84条(租税法律主義)
84条は、83条のうち、お金を集める側の具体化です。
では、84条は、租税についてどこまで重い縛りをかけているのでしょうか。
84条の位置づけ
結論84条は、一般原則を「租税について厳格化した形で明文化したもの」です(判例)。
- 一般原則:国民に対して義務を課し又は権利を制限するには、法律の根拠を要します。
- 84条:その一般原則を、租税についてだけ一段厳しくした条文です。
なぜ租税だけ厳しいのか
結論租税は、取られる側が同意していないお金を、国が強制的に取り上げるものだからです。
理由この趣旨を表すスローガンが、代表なければ課税なしです(アメリカ独立戦争のスローガン)。
自分たちの代表がいない議会が決めた税は払わない、という考え方です。
注意この「強制的に取り上げる」という一点が、第7節と第10節でも効いてきます。
83条との強度差(議決と法律)
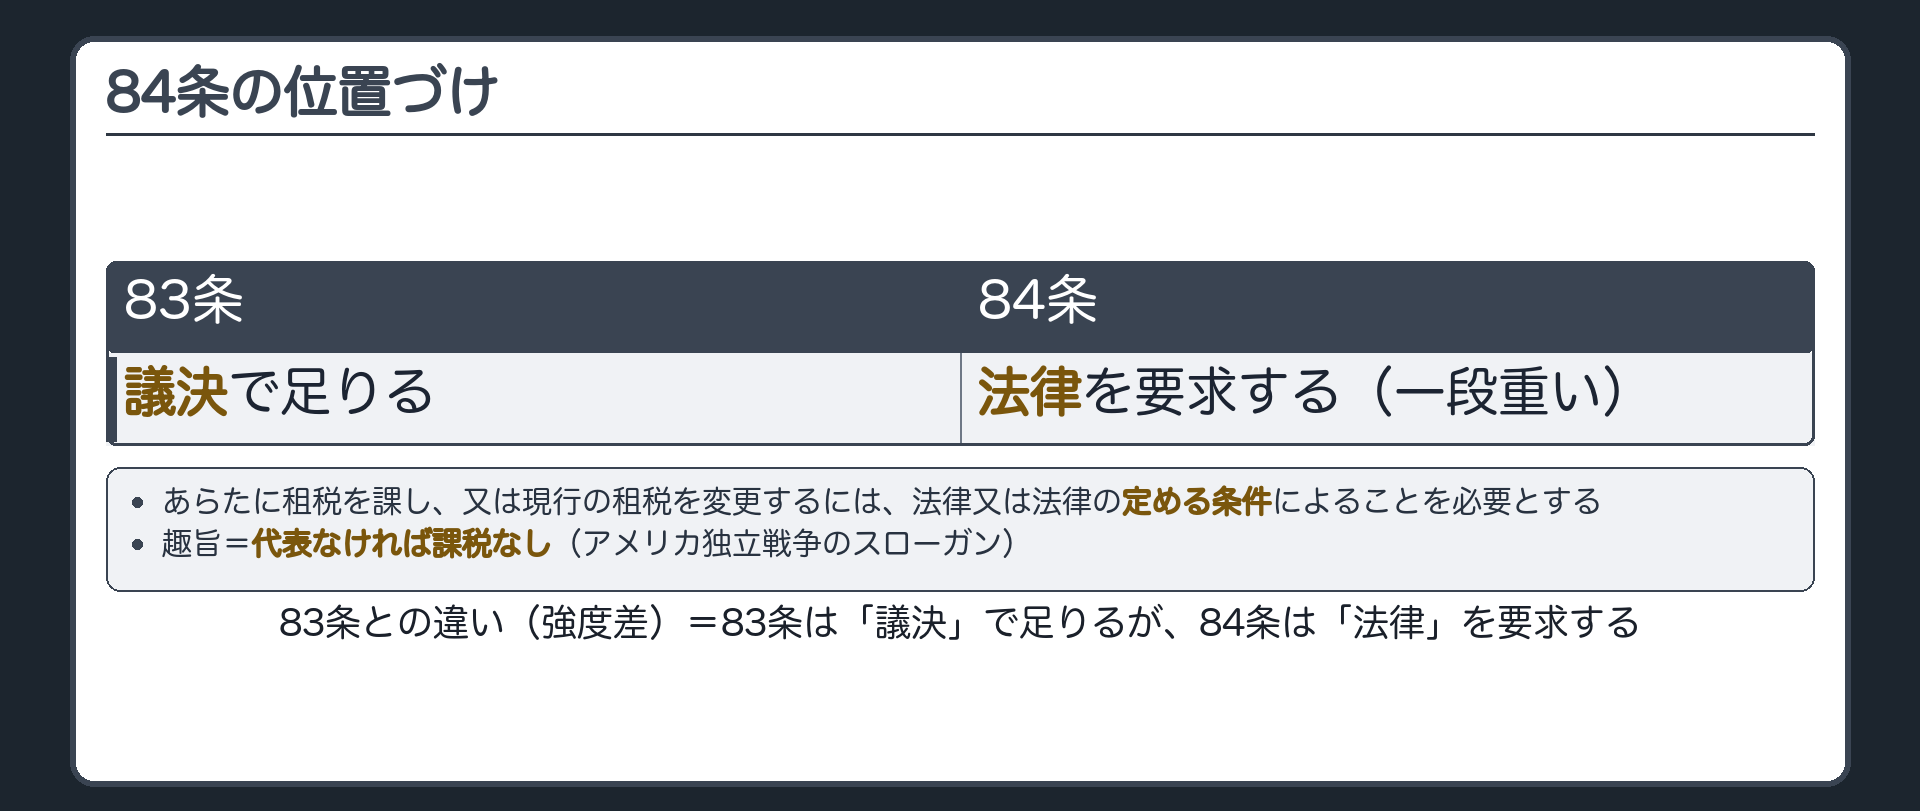
結論83条は「議決」で足りますが、84条は「法律」を要求します。
理由法律は、議決よりずっと重い手続です。
- 議決:その都度の決定で足ります。
- 法律:一般的なルールとして定めて公布し、誰でも読める形で残さなければなりません。
具体例法律の形なら、どういう場合にどれだけ取られるかが、取られる前に分かります。
その都度の議決だと、決まったその時に初めて負担を知ることになり、備えることも避けることもできません。
「法律の定める条件」(委任の限界)
結論84条は、政令などへの委任を一切許さないという意味ではありません。
条文も「法律又は法律の定める条件による」と書いています。
理由課税の細かい条件のすべてを、法律だけで定めきるのは、現実には不可能だからです。
注意どこまで委ねてよいかの線は、41条で引かれる委任の限界と同じです。
- 許される委任:個別・具体的な委任です。何のために、何を、どこまで委ねるのかが法律から読み取れます。
- 許されない委任:白紙委任です。法律からまったく読み取れません。
租税だけの特別な話ではありません。
41条|第四章 国会(41〜64条)国会は、国権の最高機関であつて、国の唯一の立法機関である。
固有の意味の租税(入口の1段目)
84条は、租税を法律で定めることを求めています。
では、84条の「租税」とは、どのようなお金を指すのでしょうか。
固有の意味の租税の定義
定義判例は、次の要素を満たす金銭給付を、形式のいかんにかかわらず、84条の租税に当たるとしています。
- 主体:国又は地方公共団体が、課税権に基づき課します。
- 目的:その経費に充てるための資金を調達する目的です。
- 対価性:特別の給付に対する反対給付としてでなく課します。
- 対象:一定の要件に該当するすべての者に課します。
- 中身:金銭給付です。
結論いちばんの核は、「特別の給付に対する反対給付としてでなく」という部分です。
対価の有無で線を引きます。
理由租税は、サービスを受けたかどうかに関係なく、強制的に取られるものだからです。
反対給付
定義反対給付とは、何かを受け取ったことへの見返りです。
具体例買い物をしたら、その分の代金を払うのが、対価としての支払です。
当てはめ(所得税・専売品の価格・検定手数料)
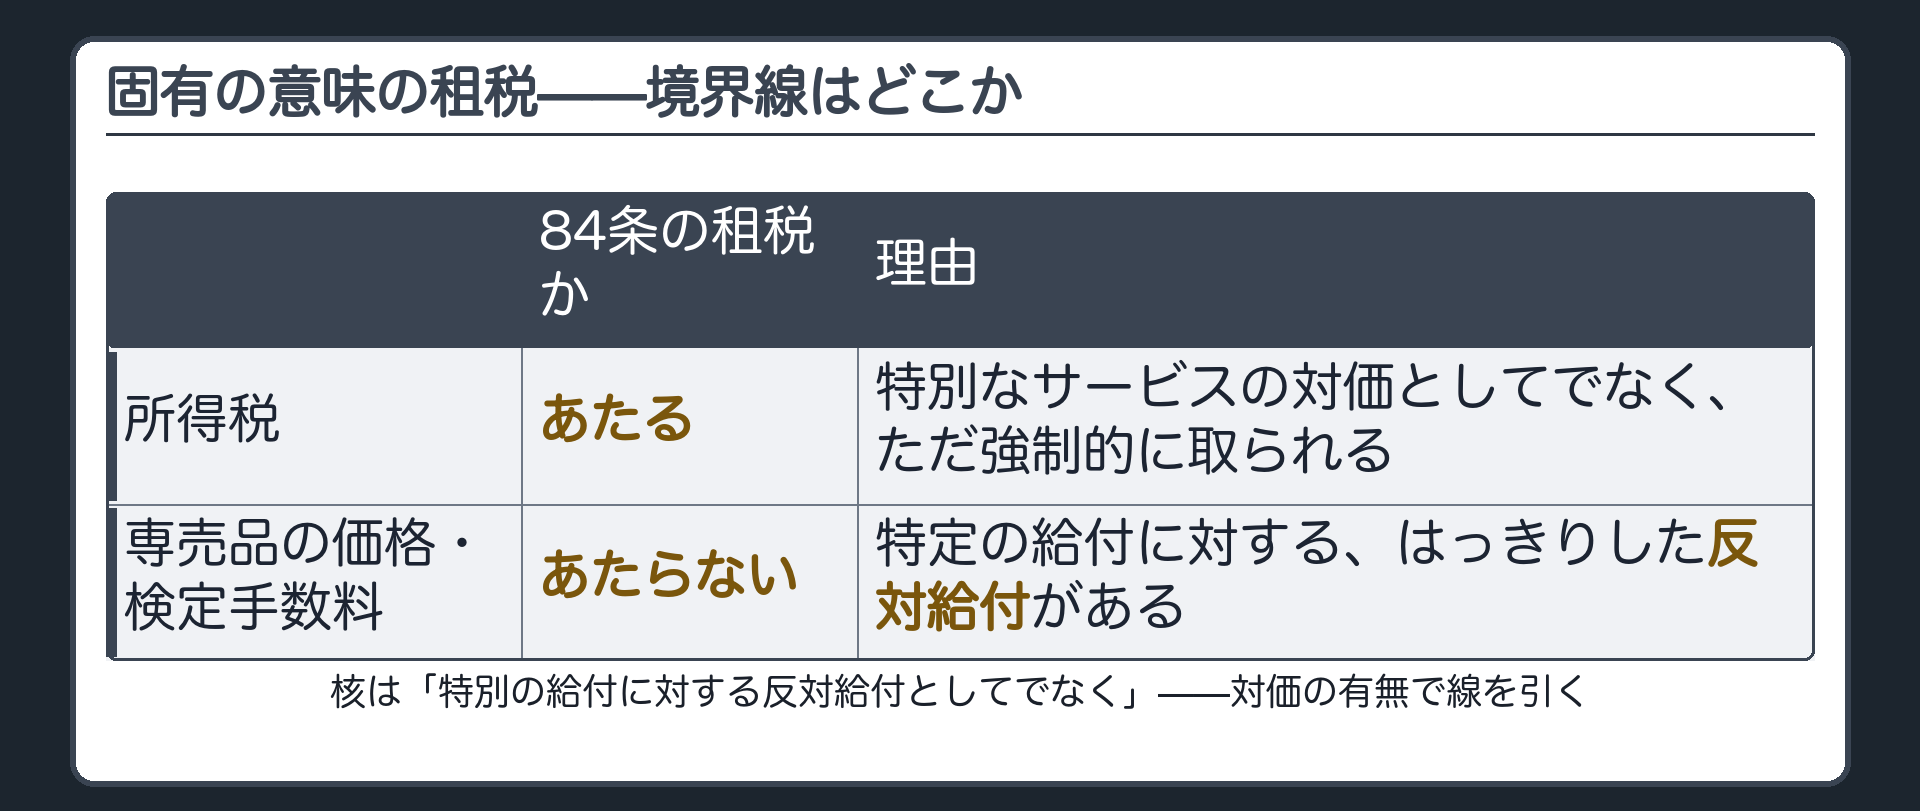
結論所得税は固有の意味の租税に当たり、専売品の価格・検定手数料は当たりません。
注意専売品の価格や検定手数料は、84条の「租税」ではありません。
ただし、法律で決めなくてよいわけではありません(第6節)。
財政法3条(84条の外のお金)
専売品の価格や検定手数料は、反対給付があるので84条の「租税」ではありません。
では、こうしたお金は、何の縛りも受けないのでしょうか。
財政法3条
定義課徴金とは、租税ではないけれど、国が権力に基づいて取り立てるお金です。
結論財政法3条が、租税以外のこうしたお金を受け止めています。
- 対象:課徴金、専売価格、事業料金です(検定手数料も同じ性質のものです)。
- 縛り方:法律又は国会の議決に基づいて定めなければなりません。
3条|財政法 第一章 財政総則(1〜10条)租税を除く外、国が国権に基いて収納する課徴金及び法律上又は事実上国の独占に属する事業における専売価格若しくは事業料金については、すべて法律又は国会の議決に基いて定めなければならない。
84条ではなく83条を踏まえた規定
結論財政法3条は、84条ではなく、83条を踏まえた規定だと理解されています。
理由専売価格や事業料金は、反対給付があるお金なので、84条の対象そのものではないからです。
そこで、84条の外に出たお金にも、83条の趣旨(国会の議決)を及ぼしています。
注意財政には、誰も縛らない領域はありません。
84条の外に出ても、必ず83条の枝の中に戻ってきます。
形式が税(入口の2段目:国民健康保険税)
固有の意味の租税は、反対給付としてでなく取られるお金です。
では、反対給付があるのに「税」という名前のお金に、84条は適用されるのでしょうか。
国民健康保険税
事案国民健康保険税は、被保険者が保険給付を受けられることへの、反対給付として徴収されます。
対価があるので、固有の意味の租税ではありません。
結論判例は、「形式が税である以上は、憲法84条の規定が適用されることとなる」としています。
理由自ら「税」という形式を選んだ以上、その形式に付いてくる重い手続も引き受けるからです。
名前だけ「税」にして84条の縛りを外せるなら、名前の付け方ひとつで法律の縛りを抜けられてしまいます。
84条の「租税」は2種類
結論84条の「租税」には、次の2種類があります。
- 固有の意味の租税:反対給付としてでなく取られるお金です。
- 形式が税のもの:固有の意味の租税ではないけれど、形式が税であるものです。
注意「固有の意味の租税=84条の租税」と一本化してはいけません。
形式が税のものを見落とすことになります。
課税要件法定主義と課税要件明確主義
84条の「租税」に当たれば、84条の縛りを受けます。
では、租税法律主義は、具体的に何を求めているのでしょうか。
2つの内容
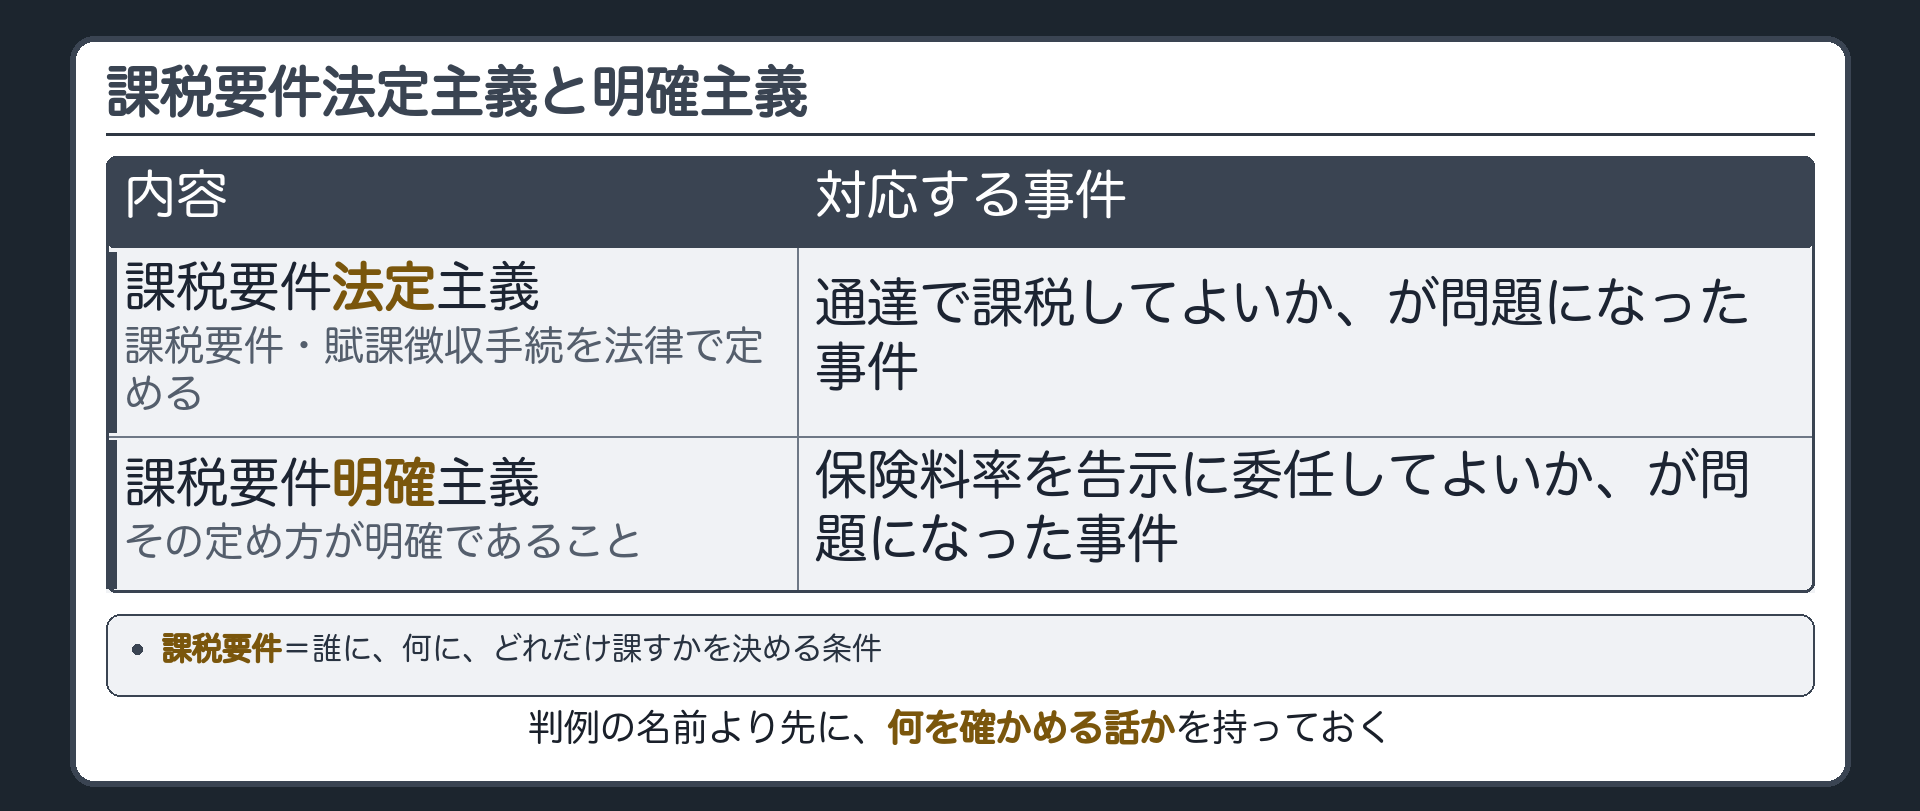
定義租税法律主義の中身は、次の2つです。
- 課税要件法定主義:課税要件と賦課徴収の手続を、法律で定めなければならないという原則です。
- 課税要件明確主義:その定めは、一義的で明確でなければならないという原則です。
ここで使う言葉は、次のとおりです。
- 課税要件:誰に、何に対して、どれだけ課すかという、課税が成り立つための条件です。
- 賦課徴収:行政の側が金額を決めて課し、取り立てるところまでを指します。
具体例所得税の課税要件は、所得のある人に、その年の所得に応じて、この税率で、という中身です。
なぜ2つに分けるのか
結論法律で定めること自体を求める側と、定め方の明確さを求める側を、別々に立てる必要があります。
理由法律で定めていても、中身が曖昧なら、租税法律主義は骨抜きになるからです。
具体例法律に「相当の所得がある者に、相当額の税を課する」とだけ書いてある場合です。
法律で定めるという条件は満たしていても、いくら取られるかは役所の決め方しだいになります。
パチンコ球遊器事件(通達で課税してよいか)
課税要件法定主義は、課税要件を法律で定めることを求めます。
では、行政の内部文書である通達をきっかけに課税することは、許されるのでしょうか。
通達
定義通達とは、上級の行政庁が、法令の解釈や運営方針について、下級の行政庁に対して出す命令です。
注意通達は行政の内部だけのもので、国民に対して直接、強制力を持つものではありません。
パチンコ球遊器事件
事案物品税法に、「遊戯具」への課税を定めた規定がありました。
- 課税されてこなかった:パチンコ球遊器は、長い間「遊戯具」に当たらないとされ、課税されていませんでした。
- 通達で課税:ある通達によって「遊戯具」に当たるとされ、急に課税対象になりました。
- 争点:行政の内部文書だけで課税対象が変わるなら、租税法律主義が骨抜きになるのではないかが争われました。
結論最高裁は、課税処分を違憲ではないとしました。
判断は、次の2つの段に分かれます。
- 法律の解釈:「現行法の解釈として「遊戯具」中にパチンコ球遊器が含まれるとしたものであつて、右判断は、正当である」としました。法律の条文を素直に読んでも、パチンコ球遊器は「遊戯具」に当たるという判断です。
- 通達の位置づけ:課税が「たまたま所論通達を機縁として行われたものであつても」、通達の内容が法の正しい解釈に合致する以上、「法の根拠に基く処分」だとしました。
パチンコ球遊器事件最高裁判所第二小法廷判決法律の解釈そのもの社会観念上普通に遊戯具とされているパチンコ球遊器が物品税法上の「遊戯具」のうちに含まれないと解することは困難であり、原判決も、もとより、所論のように、単に立法論としてパチンコ球遊器を課税品目に加えることの妥当性を論じたものではなく、現行法の解釈として「遊戯具」中にパチンコ球遊器が含まれるとしたものであつて、右判断は、正当である。通達の位置づけ本件の課税がたまたま所論通達を機縁として行われたものであつても、通達の内容が法の正しい解釈に合致するものである以上、本件課税処分は法の根拠に基く処分と解するに妨げがなく、所論違憲の主張は、通達の内容が法の定めに合致しないことを前提とするものであつて、採用し得ない。
通達は「根拠」か「機縁」か
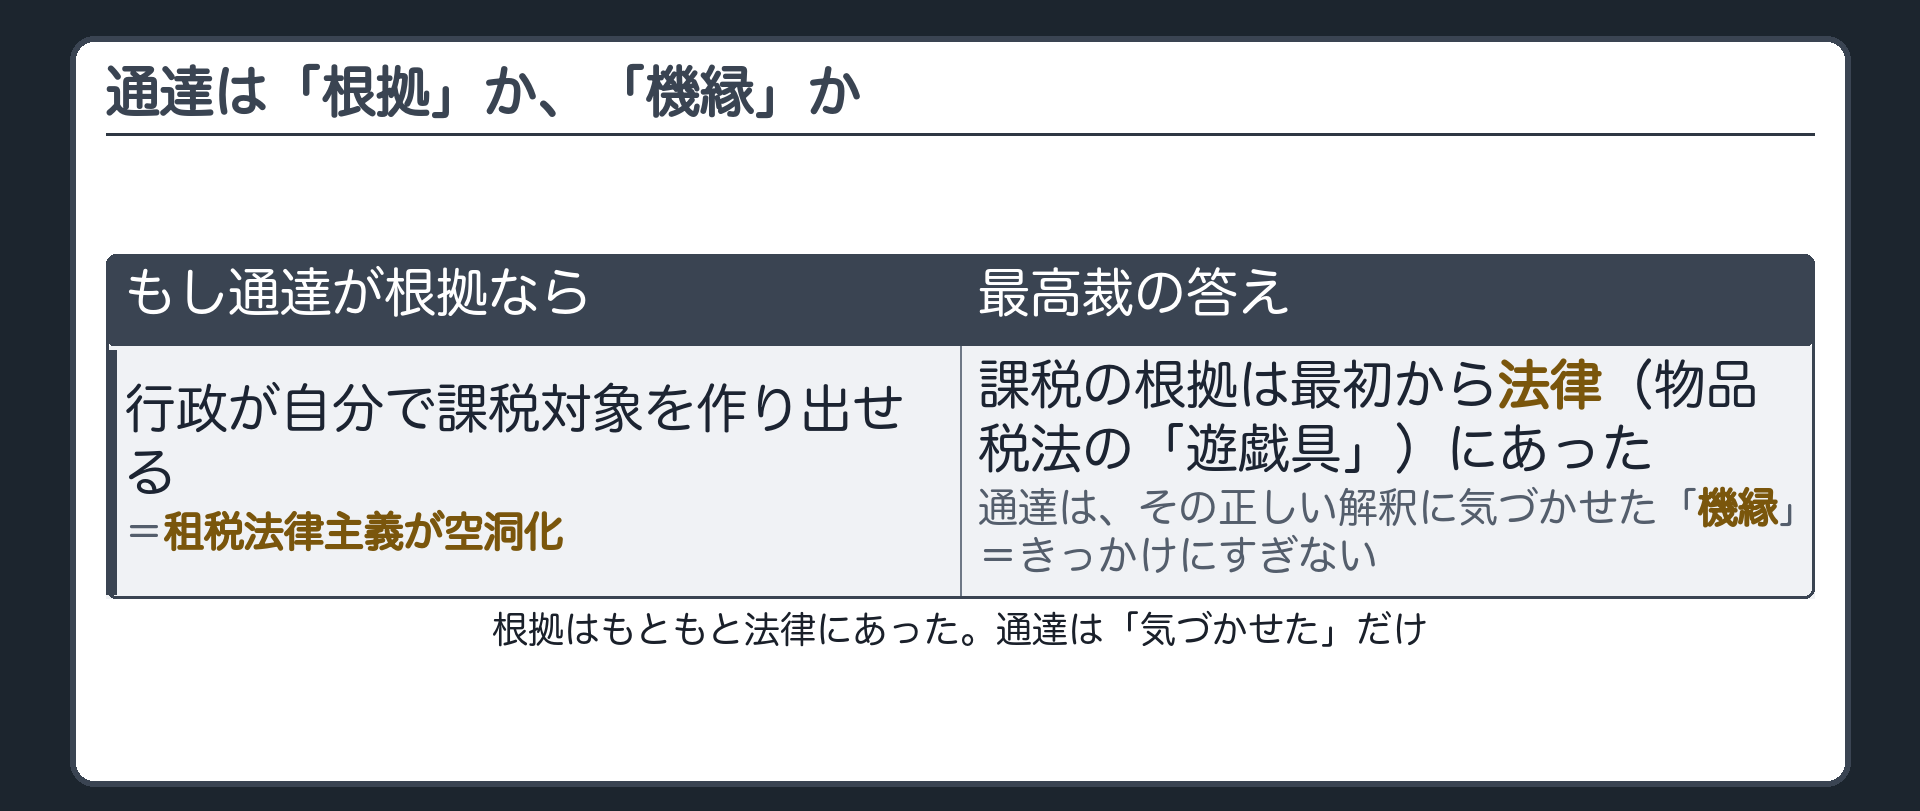
定義機縁とは、きっかけという意味です。
結論課税の根拠は、最初から法律(物品税法の「遊戯具」という言葉)にありました。
通達は、その正しい解釈に気づかせた、きっかけにすぎません。
理由長年課税されてこなかったのは、通達が無かったからではなく、行政が法律の解釈を誤っていたからです。
注意最高裁は、通達を課税の根拠だとは言っていません。
「通達で課税してよいと認めた判決」と読むのは誤りです。
通達そのものが課税の根拠になるなら、行政が自由に税を作り出せることになり、法律で定めるという原則が意味を失います。
旭川市国民健康保険条例事件(保険料率を告示で決めてよいか)
国民健康保険税は、形式が税なので84条が適用されます。
では、税の形式すら取らない国民健康保険料にも、84条は及ぶのでしょうか。
告示
定義告示とは、行政機関が決めたことを、外に向けて公に示す形式です。
注意議会を通す条例とは、そこが違います。
事案
事案旭川市の国民健康保険は、「税」ではなく「料」の方式を採っていました。
- 料率の決め方:保険料率は、法律でも条例でもなく、市長の決定と告示に委ねられていました。
- 法律の委任:国民健康保険法81条が、保険料の賦課や徴収に関することを、政令の基準に従って条例で定めるよう市町村に委ねています。
- 争点:条例が、さらに市長の告示に委ねてよいか(この委任の合憲性)が争われました。
注意この保険料は、固有の意味の租税でも、形式が税でもありません。
判旨の流れ
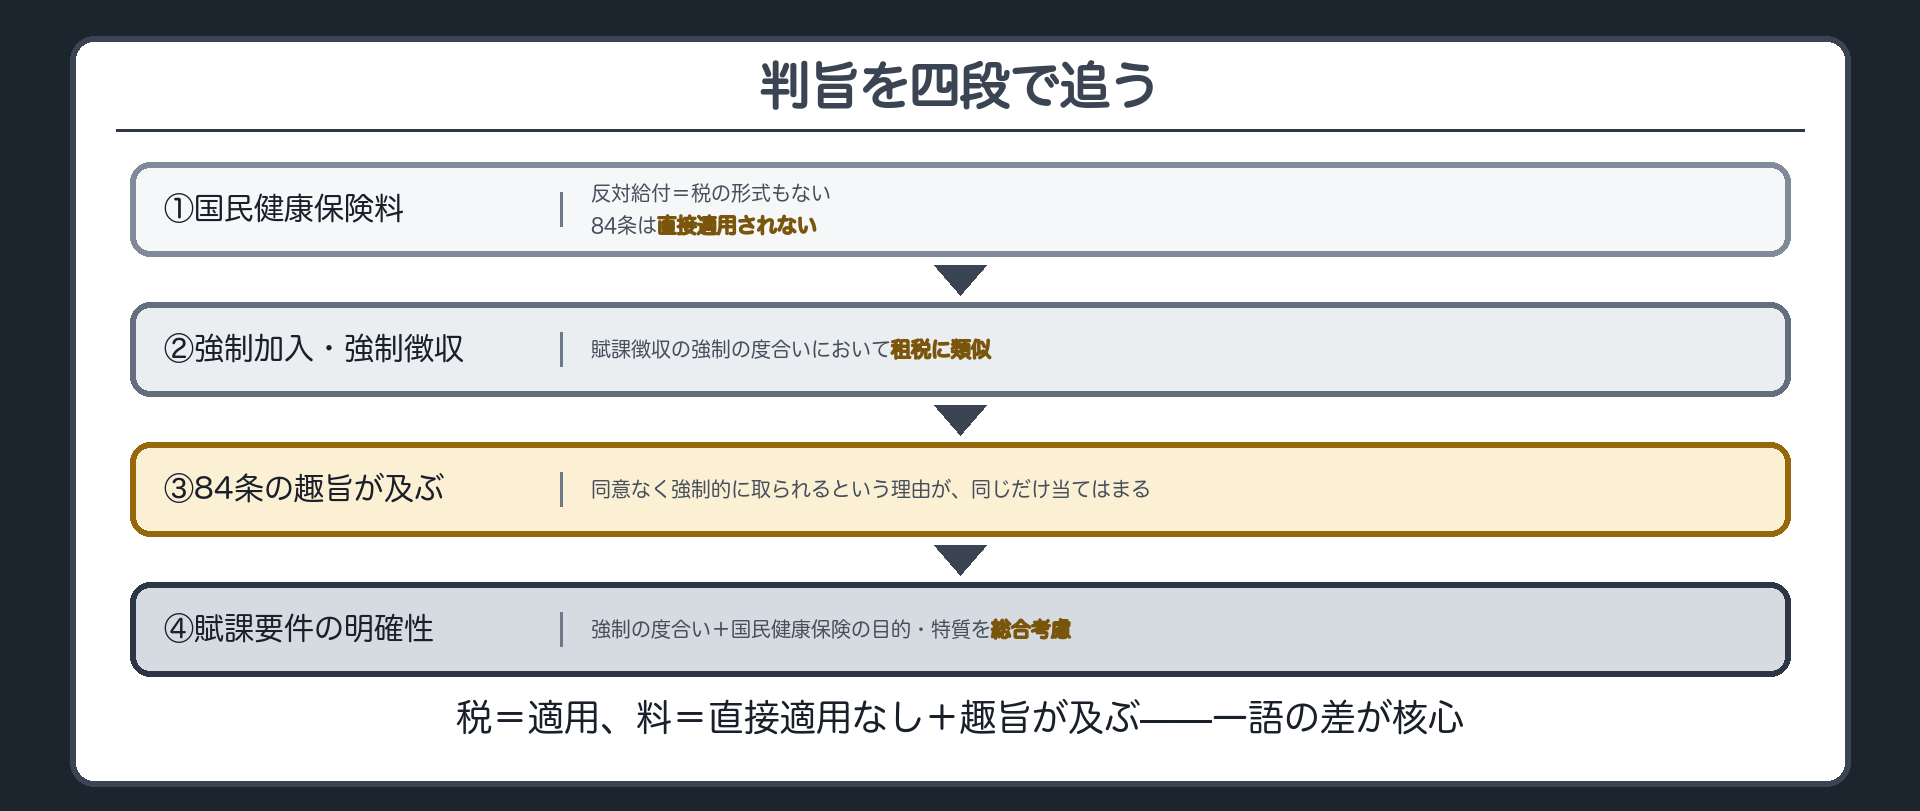
税と料の切り分け
結論判例は、保険料について「上記保険料に憲法84条の規定が直接に適用されることはない」としました。
理由保険料は反対給付として徴収されていて、税という形式も取っていないからです。
注意同じ判決の括弧書きで、国民健康保険税は「形式が税である以上は、憲法84条の規定が適用されることとなる」と確認しています(第7節)。
旭川市国民健康保険条例事件最高裁判所大法廷判決税と料の切り分け上記保険料に憲法84条の規定が直接に適用されることはないというべきである(国民健康保険税は、前記のとおり目的税であって、上記の反対給付として徴収されるものであるが、形式が税である以上は、憲法84条の規定が適用されることとなる。)。
租税以外の公課への一般論
結論判例は、国民健康保険に限らない一般論を立てています。
- 対象:租税以外の公課であっても、「賦課徴収の強制の度合い等の点において租税に類似する性質を有するもの」です。
- 効果:「憲法84条の趣旨が及ぶと解すべき」です。
- 規律の在り方:「当該公課の性質、賦課徴収の目的、その強制の度合い等を総合考慮して判断すべき」です。
具体例この枠は、税以外の負担金や手数料にも、そのまま使えます。
趣旨が及ぶ理由(強制加入・強制徴収)
結論判例は、国民健康保険料にも84条の趣旨が及ぶとしました。
理由国民健康保険は「強制加入とされ、保険料が強制徴収され、賦課徴収の強制の度合いにおいては租税に類似する性質を有する」からです。
- 強制加入:対象になる人は、加入を拒否できません。
- 強制徴収:保険料も、強制的に徴収されます。
租税がきつく縛られる理由(同意していないお金を強制的に取る)が、保険料にも同じだけ当てはまります。
注意「保険料にも84条が適用される」と書くと誤りです。
税は「適用」、料は「直接適用なし、しかし趣旨が及ぶ」と書き分けます。

賦課要件の明確性(総合考慮)
定義賦課要件は、課税要件と同じ中身です(誰に、何に、どれだけ課すか)。
結論趣旨が及ぶとしても、賦課要件をどこまで明確に定めるべきかは、一律には決まりません。
判例は、「賦課徴収の強制の度合いのほか、社会保険としての国民健康保険の目的、特質等をも総合考慮して判断する必要がある」としました。
理由保険料の使途は、国民健康保険事業に要する費用に限定されているからです。
旭川市国民健康保険条例事件最高裁判所大法廷判決趣旨が及ぶ理由と総合考慮市町村が行う国民健康保険は、保険料を徴収する方式のものであっても、強制加入とされ、保険料が強制徴収され、賦課徴収の強制の度合いにおいては租税に類似する性質を有するものであるから、これについても憲法84条の趣旨が及ぶと解すべきであるが、他方において、保険料の使途は、国民健康保険事業に要する費用に限定されているのであって、法81条の委任に基づき条例において賦課要件がどの程度明確に定められるべきかは、賦課徴収の強制の度合いのほか、社会保険としての国民健康保険の目的、特質等をも総合考慮して判断する必要がある。
結論(合憲)
結論判例は、条例による市長への委任は「憲法84条の趣旨に反するということもできない」として、合憲としました。
理由次の2点からです。
- 算定基準は条例:条例は、賦課総額の算定基準そのものを明確に定め、専門的・技術的な細目だけを市長の合理的な判断に委ねていました。
- 議会の統制:見込額などの推計には、国民健康保険事業の予算や決算の審議を通じて、議会による民主的な統制も及んでいます。
注意「趣旨が及ぶ」は「違憲」を意味しません。
趣旨が及ぶかを厳しく検討したうえで、総合考慮の結果として合憲、という着地です。
これは、課税要件明確主義(どこまで明確に定めれば足りるか)の側の話です。
旭川市国民健康保険条例事件最高裁判所大法廷判決結論本件条例が、8条において保険料率算定の基礎となる賦課総額の算定基準を定めた上で、12条3項において、被上告人市長に対し、同基準に基づいて保険料率を決定し、決定した保険料率を告示の方式により公示することを委任したことをもって、法81条に違反するということはできず、また、これが憲法84条の趣旨に反するということもできない。
84条が及ぶかの判定(入口の3段)
84条との関係は、お金の種類によって3つに分かれます。
では、問題になっているお金は、どの順番で判定するのでしょうか。
3つの段
結論84条との関係は、次の3段です。
- 固有の意味の租税:反対給付としてでなく強制的に取られるお金です。84条の「租税」そのものです。
- 形式が税:反対給付はあるが、名前が税のものです(国民健康保険税)。84条が適用されます。
- 税ですらない:反対給付があり、税の形式もないものです(国民健康保険料)。84条は直接適用されませんが、強制加入・強制徴収という強制の度合いから、趣旨が及びます。
具体例2つの主義と判例の対応は、次のとおりです。
- 法定主義:通達による課税が問題になったパチンコ球遊器事件です。
- 明確主義:保険料率の告示への委任が問題になった旭川市国民健康保険条例事件です。
注意答案では、まずお金がどの段に当たるかを判定し、そのうえで初めて84条の話に入ります。
84条の外に出たお金も、財政法3条を通じて83条が受け止めています(第6節)。